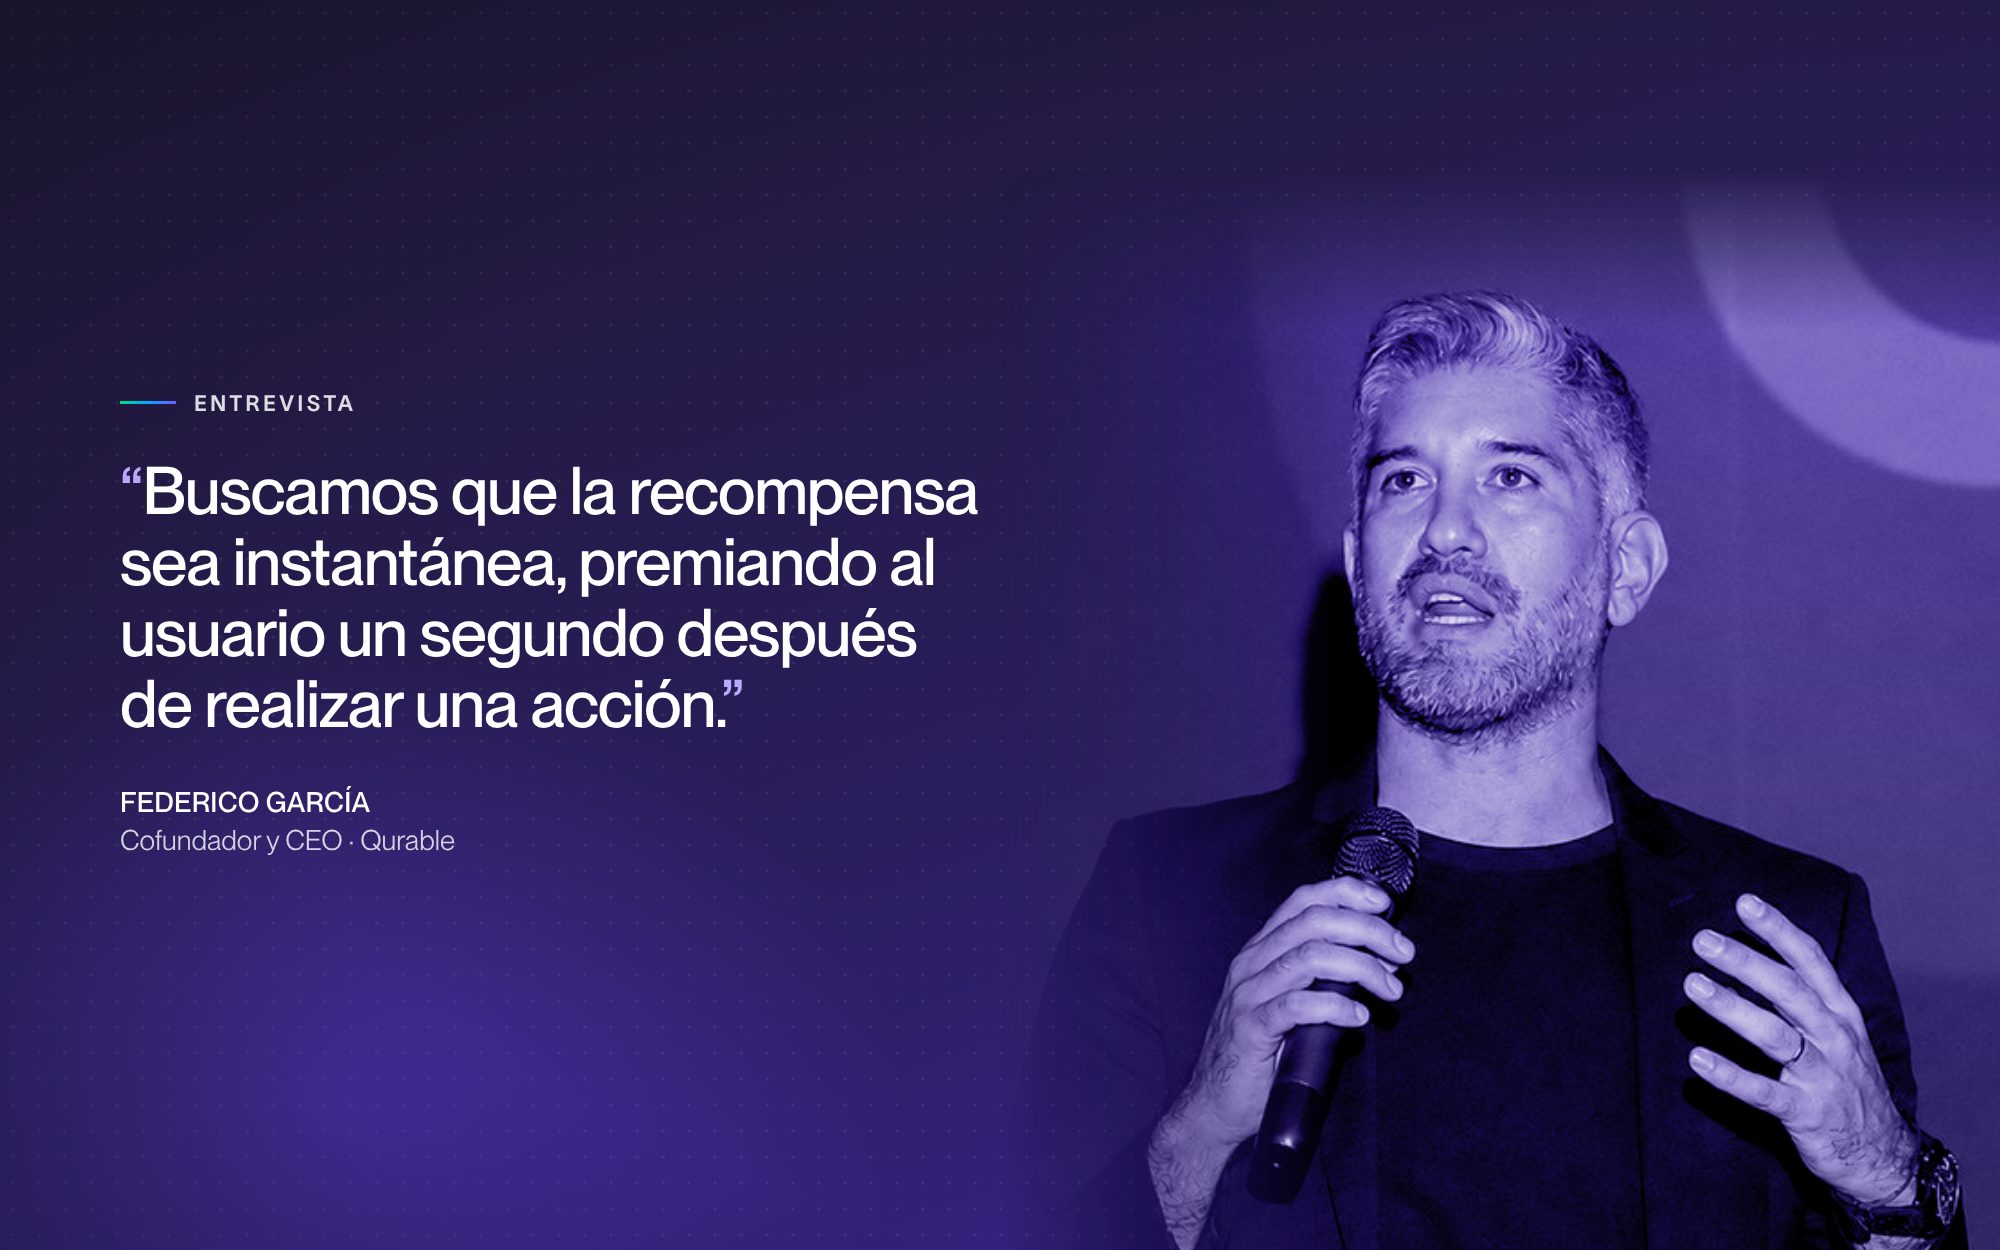
Federico García viene del mundo de los servicios digitales para empresas. Junto a los otros tres cofundadores de Qurable pasó entre 10 y 20 años desarrollando soluciones mobile, web, cloud y, últimamente, de inteligencia artificial para compañías B2B, sobre todo de retail y banca, en Argentina, Uruguay, Chile, Colombia, México y Estados Unidos. Esa compañía, Lagash, terminó en manos de Mercado Libre.
Después de la venta, Fede fue responsable y director de producto del marketplace de mercadolibre.com y de algunas verticales. Ahí aprendió a usar el dato del cliente para llegar mejor a lo que quiere, necesita, busca y puede llegar a comprar. Y se quedó pensando en algo: llevar ese modelo a un banco o a un retail tradicional no es nada fácil.
Hablamos con él sobre cómo nació Qurable, qué entiende por customer engagement y hacia dónde va la relación entre las marcas y sus clientes.
Conocer al cliente cuesta muchísimo
Mercado Libre es una plataforma con millones de usuarios conectados alrededor de compras dinámicas. En un banco o en un retailer, en cambio, el dato está muy fragmentado. El ciclo de vida del cliente vive repartido entre el CRM, la tienda online y el ERP. Y el momento del pago suele quedar desconectado de todo lo demás, porque ahí intervienen el POS, el procesador o la billetera virtual por su cuenta.
Con esa estructura, entender a un cliente es caro y lento. En eso se especializaron en los últimos años.
Hoy ofrecemos una plataforma que ayuda tanto a las pequeñas como a las grandes compañías a conocer mejor a su cliente para vender más, con mayor recurrencia y entregando el producto que realmente quieren en el momento exacto en que lo quieren.
Una visión, varios pivots
Qurable no siempre hizo lo que hace hoy. La visión fue siempre la misma, construir tecnología para que las compañías conecten mejor con sus consumidores, pero el producto cambió bastante en el camino.
Al principio era un producto B2C que usaba blockchain para generar un vínculo “anónimo, pero no tan anónimo” entre la persona y la marca. Posicionar una plataforma B2C iba a llevar mucho tiempo, y el equipo tenía años de experiencia en B2B. Además, las charlas con clientes siempre terminaban en lo mismo: cómo usar el dato para venderle más a cada cliente.
En 2023 se metieron de lleno en loyalty. Lo primero que resolvieron fue tokenizar la deuda que generan los programas de fidelización, algo que funciona muy bien en esquemas cerrados como las millas de las aerolíneas. Pero no todos los programas tienen millas o puntos, así que adaptaron el producto para operar on-chain y off-chain. En 2024 se convirtió en una plataforma all-in-one para segmentar usuarios, lanzar niveles, crear dinámicas de gamification y sumar experiencias como la ruleta o la raspadita, que enganchan a las nuevas generaciones.
Buscamos que la recompensa sea instantánea, premiando al usuario un segundo después de realizar una acción en lugar de esperar días.
Después llegaron dos piezas más. La primera es la inteligencia artificial. Antes, las personas procesaban los datos y pensaban en audiencias. Hoy los agentes de IA procesan mucha más información y permiten hablarle a cada usuario de forma individual, entender cómo se comporta en un momento dado y elegir el mejor canal para llegarle, ya sea push, WhatsApp o mail. La segunda es la transacción: cupones, cashback para emisores y billeteras, y la posibilidad de decidir en tiempo real qué beneficio darle a alguien que está pagando con su tarjeta en un comercio.
El objetivo es que, a lo largo de todo el ciclo de vida, el cliente compre más, con más frecuencia y el producto que busca. Pero también el que le conviene a la compañía, por ejemplo uno que está por vencer.
Todos hacen loyalty
Para Fede, loyalty hacen todas las empresas, cada una con los recursos que tiene.
Si vas al microinfluencer que arma su comunidad, está haciendo loyalty, y cuando vas a una mega compañía como Bank of America o American Airlines, también hacen loyalty.
Por eso en 2025 modularizaron la plataforma, para llegar no solo a grandes empresas sino también a pymes de Latinoamérica. Hoy trabajan sobre todo en tres verticales: aerolíneas y hospitality, retail en sentido amplio y fintech y pagos. En retail el desafío es un long tail enorme de clientes, y lo que cambia es la frecuencia. Nadie cambia el celular todas las semanas, pero nafta se carga seguido. En pagos, donde trabajan con Modo, Pomelo, Banco de Chile y Santander, entre otros, la pregunta es cómo darle valor al cliente en el momento del pago para diferenciarse del banco o la billetera de al lado, en un mercado donde los usuarios son cada vez menos fieles.
En todos los casos, las métricas que importan son dos: frecuencia y ticket promedio. Y acá aparece algo que Fede considera clave. Cada empresa conoce solo a su propio cliente. La aerolínea conoce a su pasajero frecuente y la estación de servicio a quien carga nafta. Cuando Santander lanza una promo con McDonald's, ¿cómo sabe McDonald's que el cliente que llega desde el banco es el correcto? Qurable conecta a esas compañías para que el dato se enriquezca.
Al final, tienes como superpoderes de información que te permiten generar un mayor y mejor vínculo con un cliente determinado.
Qué es el customer engagement
Fede lo explica con la evolución de los últimos 15 o 20 años. Primero, el dato vivía en los grandes CRM y ERP, como Salesforce, Dynamics o SAP, “viejos elefantes” con información bastante estática. Después aparecieron decenas de plataformas SaaS que resolvían una sola cosa cada una: promociones, cashback o mensajería. El resultado es que hoy una empresa grande necesita entre tres y cinco plataformas para cubrir el ciclo de vida de su cliente. Y aun así, el dato y el canal no alcanzan.
¿Cómo hago para que, si tu producto o servicio hace match con una persona, esa persona vaya a tu local físico o digital? La forma de generar ese engagement es estar todo el tiempo presente en la cabeza de ese usuario.
Para eso mira mucho a Asia. Cree que el consumidor asiático está entre cinco y siete años adelantado respecto del latinoamericano, y cuando compara cómo trabajan Shopee y Mercado Libre la hiperpersonalización y la gamification, ve una diferencia muy grande. Mientras tanto, muchas plataformas de ecommerce siguen sirviendo para listar productos y resolver el checkout. El desafío real es otro: que el cliente compre con un solo clic la zapatilla que estaba mirando apenas entró.
Durante la charla apareció un ejemplo cotidiano. Una persona que no come hamburguesas recibe todos los viernes a la noche notificaciones con promos de hamburguesas. Según Fede, eso no solo no genera engagement, genera lo contrario. Y la marca que la manda invierte millones en esa distribución. El problema es que segmenta de forma muy básica: alguna vez se hizo clic en una hamburguesa desde ese celular (quizás lo hizo otra persona) y se da por sentado que le siguen gustando.
Nosotros lo llamamos touchpoint, pero debe ser el touchpoint indicado: para la persona correcta, en el momento indicado y por el canal correcto.
Un gemelo digital para cada cliente
¿Y hacia dónde va todo esto? Fede reconoce que hace 15 meses habría dado otra respuesta. Hoy cree que todo pasa por la inteligencia artificial, y que en pagos y commerce los agentes van a tener un rol central, al punto de pagar o comprar por nosotros.
Ya no alcanza únicamente con ser una plataforma cloud o una plataforma API-first. Ahora las tecnologías necesitan estar preparadas para la conversación entre agentes.
Imagina que los datos de cada persona van a vivir en un agente propio, una especie de gemelo digital, y que el famoso algoritmo de las redes sociales se va a extender a otros modelos de negocio. La mayoría de las empresas tradicionales no está lista. Sus datos siguen fragmentados y se procesan en lotes, 24 horas más tarde, mientras que un agente opera todo el tiempo. En engagement, la diferencia la va a hacer quien logre anticiparse: saber qué busca el usuario, cuál es su producto complementario y cómo ofrecerle un “A++” a quien compró “A” hace un mes.
Abrazar la IA, y rápido
Para cerrar, le preguntamos cuál es su mayor desafío como CEO. Dice que es el de todas las compañías, tecnológicas o no: cómo abrazar la inteligencia artificial y qué valor darle. Muchos la ven como una amenaza, con el famoso “nos vamos a quedar sin trabajo”. Él ve una oportunidad enorme, con una condición. Antes, una industria tardaba años en transformarse. Hoy lo hace en meses, o incluso en días.
El reto principal es abrazar la tecnología muy rápido, aprender, pivotar y fallar, porque esto se mueve a una velocidad sumamente rápida.
Cambia la velocidad, pero el centro sigue siendo el mismo de toda la charla: el dato y cómo usarlo en el momento justo.
Preguntas frecuentes
Es la forma de estar presente en la cabeza del cliente para que vuelva a tu local físico o digital. Requiere el touchpoint indicado: la persona correcta, en el momento indicado y por el canal correcto.
Porque el dato está repartido entre CRM, ecommerce y ERP, y el momento del pago queda desconectado del resto. Además, suele procesarse en lotes, con un día de demora.
Las audiencias agrupan a miles de usuarios con criterios básicos. La hiperpersonalización, con agentes de IA, entiende a cada cliente en un momento dado y elige el mejor canal para hablarle.
En tres verticales: aerolíneas y hospitality, retail y fintech y pagos. En todas busca aumentar la frecuencia de compra y el ticket promedio.
Cada persona va a tener un agente propio que podrá comprar y pagar por ella. Las plataformas tendrán que estar preparadas para la conversación entre agentes y para usar el dato en tiempo real.
Más conversaciones sobre fidelización y customer engagement en el Blog